Domain berufsunfaehigkeit-versicherungsvergleich.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeit-versicherungsvergleich.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeit-versicherungsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeit-versicherungsvergleich.de kaufen?
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
Ähnliche Suchbegriffe für Barrieren
Top-Angebote
Produkte zum Begriff Barrieren:
-
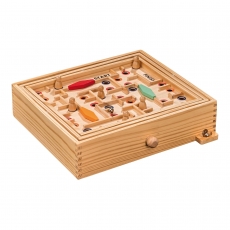
Philos Labyrinth - mit Barrieren - groß 290836In diesem faszinierenden Spiel geht es um Geschicklichkeit, Geduld und Können. Eine kleine Eisenkugel muss einen vorgegebenen Weg durchlaufen, der mit ... 1 x Labyrinth - mit Barrieren - groß Typ: Kugellabyrinth20,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
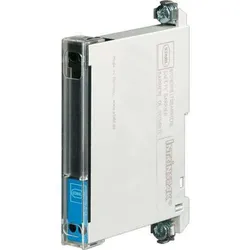
Stahl Ein-Kanal-Barrieren 9002/11-13702#158940Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0..10 VSchaltspannung=13,7 VSchaltstrom=0,0145 ASchaltleistung=0,05 VASchaltfrequenz=0 HzAnzahl der Kanäle=2Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (I...191,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Groe Herausforderungen, kleine Erfolge, viele Barrieren, Fachbücher von Christian DorningerInsbesondere das Bildungswesen (Schulen, Universitäten, Erwachsenenbildung) ist in Österreich auf die Darstellung historischer Dimensionen angewiesen. Dieses Buch zeichnet sowohl für Jugend- als auch Erwachsenenbildung die Entwicklungslinien seit 1945 nach. Meilensteine dieser Entwicklung sind die Phasen des Wiederaufbaus, das Ringen um ein einheitliches Schulgesetz, die Reformpolitik in Zeiten der Bildungsexpansion in den 70er Jahren, die internationalen Assessments, die die Schulpolitik um die Jahrtausendwende erfassten und eine Qualitätsdebatte auslösten, die Zeit empirisch gestützter sozial-liberaler Reformen, die Europäisierung der Bildungsdebatte und die damit einhergehenden Reformen, das breit angelegte Schulverwaltungsprogramm ab 2017 und eine Epoche der Restauration ab 2019. Die Geschichte der Schul- und Bildungsentwicklung ist nicht wirklich eine Erfolgsgeschichte. Möglicherweise hat dies auch dazu beigetragen, dass sie in den letzten Jahren etwas in Vergessenheit geraten ist. Trotzdem ist sie spannend und lehrreich, und es erscheint sinnvoll, sich auf sie einzulassen. Christian Dorninger, geboren 1954, war von 1985 bis 2019 Beamter in unterschiedlichen Funktionen im Bundesministerium für Bildung, von 2013 bis 2018 Sektionsleiter für Berufs- und Erwachsenenbildung. Ab 2019 war er als HTL-Lehrer für Mathematik und Physik und Lektor für Fernstudien (Mathematik, Informatik) an der Universität Linz tätig.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
-
Was sind die wichtigsten Maßnahmen, die man für die private Vorsorge und finanzielle Absicherung im Alter treffen sollte?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um genug Kapital anzusammeln. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **

Welche Auswirkungen hat Invalidität auf die soziale Absicherung, die Arbeitswelt und die psychische Gesundheit?
Invalidität kann zu erheblichen finanziellen Belastungen führen, da die Betroffenen möglicherweise nicht mehr in der Lage sind, zu arbeiten und somit auf staatliche Unterstützung angewiesen sind. In der Arbeitswelt kann Invalidität zu einem Verlust des Arbeitsplatzes und zu Schwierigkeiten bei der Wiedereingliederung führen. Darüber hinaus kann Invalidität zu psychischen Belastungen wie Depressionen, Angstzuständen und einem verminderten Selbstwertgefühl führen, da die Betroffenen mit den Einschränkungen und Veränderungen in ihrem Leben zurechtkommen müssen. Es ist daher wichtig, dass Invalidität nicht nur finanziell, sondern auch psychosozial unterstützt wird, um die Betroffenen bestmöglich zu unterstützen. **
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
Top-Angebote
Produkte zum Begriff Barrieren:
-
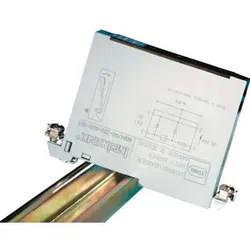
Stahl Ein-Kanal-Barrieren 158758Art der Spannungsversorgung=passivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0 VSchaltspannung=0 VSchaltstrom=0 ASchaltleistung=0 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=neinSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...158,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stahl Ein-Kanal-Barrieren 159094Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=23..27 VSchaltspannung=20,6 VSchaltstrom=0,07 ASchaltleistung=1,751 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...303,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Philos Labyrinth - mit Barrieren - groß 290836In diesem faszinierenden Spiel geht es um Geschicklichkeit, Geduld und Können. Eine kleine Eisenkugel muss einen vorgegebenen Weg durchlaufen, der mit ... 1 x Labyrinth - mit Barrieren - groß Typ: Kugellabyrinth20,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Stahl Ein-Kanal-Barrieren 9002/11-13702#158940Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0..10 VSchaltspannung=13,7 VSchaltstrom=0,0145 ASchaltleistung=0,05 VASchaltfrequenz=0 HzAnzahl der Kanäle=2Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (I...191,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
Ähnliche Suchbegriffe für Barrieren
-
Groe Herausforderungen, kleine Erfolge, viele Barrieren, Fachbücher von Christian DorningerInsbesondere das Bildungswesen (Schulen, Universitäten, Erwachsenenbildung) ist in Österreich auf die Darstellung historischer Dimensionen angewiesen. Dieses Buch zeichnet sowohl für Jugend- als auch Erwachsenenbildung die Entwicklungslinien seit 1945 nach. Meilensteine dieser Entwicklung sind die Phasen des Wiederaufbaus, das Ringen um ein einheitliches Schulgesetz, die Reformpolitik in Zeiten der Bildungsexpansion in den 70er Jahren, die internationalen Assessments, die die Schulpolitik um die Jahrtausendwende erfassten und eine Qualitätsdebatte auslösten, die Zeit empirisch gestützter sozial-liberaler Reformen, die Europäisierung der Bildungsdebatte und die damit einhergehenden Reformen, das breit angelegte Schulverwaltungsprogramm ab 2017 und eine Epoche der Restauration ab 2019. Die Geschichte der Schul- und Bildungsentwicklung ist nicht wirklich eine Erfolgsgeschichte. Möglicherweise hat dies auch dazu beigetragen, dass sie in den letzten Jahren etwas in Vergessenheit geraten ist. Trotzdem ist sie spannend und lehrreich, und es erscheint sinnvoll, sich auf sie einzulassen. Christian Dorninger, geboren 1954, war von 1985 bis 2019 Beamter in unterschiedlichen Funktionen im Bundesministerium für Bildung, von 2013 bis 2018 Sektionsleiter für Berufs- und Erwachsenenbildung. Ab 2019 war er als HTL-Lehrer für Mathematik und Physik und Lektor für Fernstudien (Mathematik, Informatik) an der Universität Linz tätig.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Maßnahmen, die man für die private Vorsorge und finanzielle Absicherung im Alter treffen sollte?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um genug Kapital anzusammeln. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
-
Welche Auswirkungen hat Invalidität auf die soziale Absicherung, die Arbeitswelt und die psychische Gesundheit?
Invalidität kann zu erheblichen finanziellen Belastungen führen, da die Betroffenen möglicherweise nicht mehr in der Lage sind, zu arbeiten und somit auf staatliche Unterstützung angewiesen sind. In der Arbeitswelt kann Invalidität zu einem Verlust des Arbeitsplatzes und zu Schwierigkeiten bei der Wiedereingliederung führen. Darüber hinaus kann Invalidität zu psychischen Belastungen wie Depressionen, Angstzuständen und einem verminderten Selbstwertgefühl führen, da die Betroffenen mit den Einschränkungen und Veränderungen in ihrem Leben zurechtkommen müssen. Es ist daher wichtig, dass Invalidität nicht nur finanziell, sondern auch psychosozial unterstützt wird, um die Betroffenen bestmöglich zu unterstützen. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.