Domain berufsunfaehigkeit-versicherungsvergleich.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeit-versicherungsvergleich.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeit-versicherungsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeit-versicherungsvergleich.de kaufen?
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
Ähnliche Suchbegriffe für Leddeckenleuchte
Top-Angebote
Produkte zum Begriff Leddeckenleuchte:
-
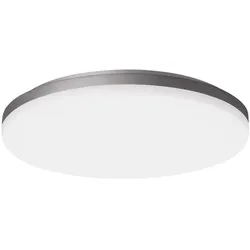
PiL, Deckenleuchte, LEDDeckenleuchte CCT 1015W (1550 lm)Die LED-Deckenleuchte CCT 1015W von Performance in Lighting ist eine vielseitige und moderne Beleuchtungslösung, die sowohl für Wand- als auch Deckenmontage geeignet ist. Diese Leuchte zeichnet sich durch ihr elegantes Design in silbernem Kunststoff mit einer opal matten Abdeckung aus, die eine gleichmässige Lichtverteilung gewährleistet. Die Leuchte bietet eine flexible Lichtfarbe, die über einen Auswahlschalter zwischen 3000K und 4000K eingestellt werden kann, sodass sie sich an verschiedene Stimmungen und Anforderungen anpassen lässt. Mit einer Systemleistung von 15 Watt und einem Lichtstrom von 1290 Lumen sorgt sie für eine helle und angenehme Beleuchtung in Innenräumen. Die LED-Deckenleuchte ist mit einem fest verbauten, nicht austauschbaren Leuchtmittel ausgestattet und bietet eine Garantie von 5 Jahren, was ihre Langlebigkeit und Zuverlässigkeit unterstreicht. Die Schutzklasse II und die Schutzart IP20 machen sie zu einer sicheren Wahl für den Innenbereich. - Einstellbare Lichtfarbe zwischen 3000K und 4000K über Auswahlschalter - Hochleistungs-LED mit 1290 Lumen Lichtstrom - Schutzklasse II für zusätzliche Sicherheit - Fünf Jahre Garantie auf das Produkt - Einfache Wand- und Deckenmontage.125,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
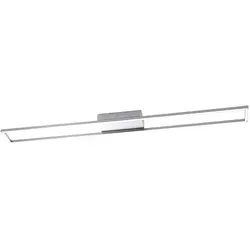
Paul Neuhaus, Deckenleuchte, stahl LEDDeckenleuchte IP20 3000K 431W (2274 lm)Die Paul Neuhaus LED-Deckenleuchte ist eine moderne und elegante Beleuchtungslösung, die sich ideal für verschiedene Innenräume eignet. Mit einem ansprechenden Design aus Metall in Stahloptik fügt sich diese Leuchte harmonisch in unterschiedliche Wohnstile ein. Die Deckenleuchte ist mit zwei leistungsstarken LED-Lampen ausgestattet, die einen Lichtstrom von 2274 Lumen erzeugen und eine angenehme Farbtemperatur von 3000 Kelvin bieten. Diese Eigenschaften sorgen für eine warme und einladende Atmosphäre in jedem Raum. Die Leuchte ist dimmbar und ermöglicht es, die Lichtintensität nach Bedarf anzupassen, was sie besonders vielseitig macht. Die Installation ist unkompliziert, und die Leuchte ist für den Netzbetrieb konzipiert, was eine einfache Integration in bestehende elektrische Systeme ermöglicht. Diese Deckenleuchte ist eine hervorragende Wahl für alle, die Wert auf Funktionalität und modernes Design legen. - Dimmbar mit Phasenabschnittdimmer für individuelle Lichtgestaltung - Hergestellt aus hochwertigem Metall für Langlebigkeit - Hoher Lichtstrom von 2274 Lumen für optimale Ausleuchtung - Geeignet für den Innenbereich mit Schutzart IP20.221,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
-
Was sind die wichtigsten Maßnahmen, die man für die private Vorsorge und finanzielle Absicherung im Alter treffen sollte?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um genug Kapital anzusammeln. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **

Welche Auswirkungen hat Invalidität auf die soziale Absicherung, die Arbeitswelt und die psychische Gesundheit?
Invalidität kann zu erheblichen finanziellen Belastungen führen, da die Betroffenen möglicherweise nicht mehr in der Lage sind, zu arbeiten und somit auf staatliche Unterstützung angewiesen sind. In der Arbeitswelt kann Invalidität zu einem Verlust des Arbeitsplatzes und zu Schwierigkeiten bei der Wiedereingliederung führen. Darüber hinaus kann Invalidität zu psychischen Belastungen wie Depressionen, Angstzuständen und einem verminderten Selbstwertgefühl führen, da die Betroffenen mit den Einschränkungen und Veränderungen in ihrem Leben zurechtkommen müssen. Es ist daher wichtig, dass Invalidität nicht nur finanziell, sondern auch psychosozial unterstützt wird, um die Betroffenen bestmöglich zu unterstützen. **
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
Top-Angebote
Produkte zum Begriff Leddeckenleuchte:
-
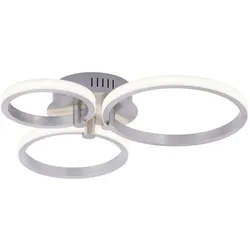
Leuchten Direkt, Deckenleuchte, LEDDeckenleuchte Johanna (600 lm)Die futuristische Deckenleuchte erhellt formschön Ihren Wohnbereich. Die aus Stahl gefertigte Deckenleuchte ist mit drei verschieden grossen Leuchtringen versehen. Die Ringe sind jeweils mit einem festverbauten LED-Leuchtmittel in den Wattagen 4,5 Watt, 6,0 Watt und 7,5 Watt bestückt. Zusammen kommen diese Leuchtmittel auf eine Gesamtlumenzahl von 1100 Lumen und leuchten mit einer Farbtemperatur von 3000 Kelvin angenehm warmweiss.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
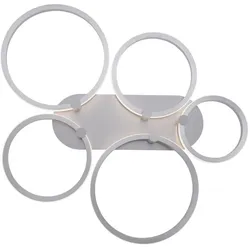
Leuchten Direkt, Deckenleuchte, LEDDeckenleuchte Johanna (1150 lm)Die futuristische Deckenleuchte erhellt formschön Ihren Wohnbereich. Die aus Stahl gefertigte Deckenleuchte ist mit fünf verschieden grossen Leuchtringen versehen. Die Ringe sind jeweils mit einem festverbauten LED-Leuchtmittel in den Wattagen 2 x 11,5 Watt, 2 x 9,0 Watt und 7,0 Watt bestückt. Zusammen kommen diese Leuchtmittel auf eine Gesamtlumenzahl von 2650 Lumen und leuchten mit einer Farbtemperatur von 3000 Kelvin angenehm warmweiss.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PiL, Deckenleuchte, LEDDeckenleuchte CCT 1015W (1550 lm)Die LED-Deckenleuchte CCT 1015W von Performance in Lighting ist eine vielseitige und moderne Beleuchtungslösung, die sowohl für Wand- als auch Deckenmontage geeignet ist. Diese Leuchte zeichnet sich durch ihr elegantes Design in silbernem Kunststoff mit einer opal matten Abdeckung aus, die eine gleichmässige Lichtverteilung gewährleistet. Die Leuchte bietet eine flexible Lichtfarbe, die über einen Auswahlschalter zwischen 3000K und 4000K eingestellt werden kann, sodass sie sich an verschiedene Stimmungen und Anforderungen anpassen lässt. Mit einer Systemleistung von 15 Watt und einem Lichtstrom von 1290 Lumen sorgt sie für eine helle und angenehme Beleuchtung in Innenräumen. Die LED-Deckenleuchte ist mit einem fest verbauten, nicht austauschbaren Leuchtmittel ausgestattet und bietet eine Garantie von 5 Jahren, was ihre Langlebigkeit und Zuverlässigkeit unterstreicht. Die Schutzklasse II und die Schutzart IP20 machen sie zu einer sicheren Wahl für den Innenbereich. - Einstellbare Lichtfarbe zwischen 3000K und 4000K über Auswahlschalter - Hochleistungs-LED mit 1290 Lumen Lichtstrom - Schutzklasse II für zusätzliche Sicherheit - Fünf Jahre Garantie auf das Produkt - Einfache Wand- und Deckenmontage.125,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paul Neuhaus, Deckenleuchte, stahl LEDDeckenleuchte IP20 3000K 431W (2274 lm)Die Paul Neuhaus LED-Deckenleuchte ist eine moderne und elegante Beleuchtungslösung, die sich ideal für verschiedene Innenräume eignet. Mit einem ansprechenden Design aus Metall in Stahloptik fügt sich diese Leuchte harmonisch in unterschiedliche Wohnstile ein. Die Deckenleuchte ist mit zwei leistungsstarken LED-Lampen ausgestattet, die einen Lichtstrom von 2274 Lumen erzeugen und eine angenehme Farbtemperatur von 3000 Kelvin bieten. Diese Eigenschaften sorgen für eine warme und einladende Atmosphäre in jedem Raum. Die Leuchte ist dimmbar und ermöglicht es, die Lichtintensität nach Bedarf anzupassen, was sie besonders vielseitig macht. Die Installation ist unkompliziert, und die Leuchte ist für den Netzbetrieb konzipiert, was eine einfache Integration in bestehende elektrische Systeme ermöglicht. Diese Deckenleuchte ist eine hervorragende Wahl für alle, die Wert auf Funktionalität und modernes Design legen. - Dimmbar mit Phasenabschnittdimmer für individuelle Lichtgestaltung - Hergestellt aus hochwertigem Metall für Langlebigkeit - Hoher Lichtstrom von 2274 Lumen für optimale Ausleuchtung - Geeignet für den Innenbereich mit Schutzart IP20.221,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
Ähnliche Suchbegriffe für Leddeckenleuchte
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Maßnahmen, die man für die private Vorsorge und finanzielle Absicherung im Alter treffen sollte?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um genug Kapital anzusammeln. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
-
Welche Auswirkungen hat Invalidität auf die soziale Absicherung, die Arbeitswelt und die psychische Gesundheit?
Invalidität kann zu erheblichen finanziellen Belastungen führen, da die Betroffenen möglicherweise nicht mehr in der Lage sind, zu arbeiten und somit auf staatliche Unterstützung angewiesen sind. In der Arbeitswelt kann Invalidität zu einem Verlust des Arbeitsplatzes und zu Schwierigkeiten bei der Wiedereingliederung führen. Darüber hinaus kann Invalidität zu psychischen Belastungen wie Depressionen, Angstzuständen und einem verminderten Selbstwertgefühl führen, da die Betroffenen mit den Einschränkungen und Veränderungen in ihrem Leben zurechtkommen müssen. Es ist daher wichtig, dass Invalidität nicht nur finanziell, sondern auch psychosozial unterstützt wird, um die Betroffenen bestmöglich zu unterstützen. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.