Domain berufsunfaehigkeit-versicherungsvergleich.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeit-versicherungsvergleich.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeit-versicherungsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeit-versicherungsvergleich.de kaufen?
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **


Ähnliche Suchbegriffe für Ribbentrop
Top-Angebote
Produkte zum Begriff Ribbentrop:
-
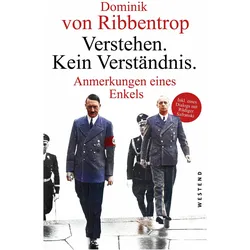
von Ribbentrop:Verstehen. Kein Verständ, Fachbücher von Dominik von RibbentropDas Buch "Verstehen. Kein Verständnis" von Dominik von Ribbentrop bietet eine tiefgehende Auseinandersetzung mit historischen Themen und deren komplexen Zusammenhängen. In Form von Anmerkungen eines Enkels beleuchtet der Autor die Herausforderungen des Verstehens in der Geschichtsschreibung und regt zur Reflexion über die Interpretation von Geschichte an. Mit einem festen Einband und 336 Seiten Umfang ist dieses Fachbuch sowohl für Studierende als auch für Interessierte an Geschichte und Archäologie geeignet. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, ist in deutscher Sprache verfasst und bietet einen fundierten Einblick in die Thematik. Das Buch ist in Deutschland produziert und stellt eine wertvolle Ressource für alle dar, die sich mit der Geschichte und deren vielschichtigen Aspekten auseinandersetzen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
-
Was sind die wichtigsten Maßnahmen, die man für die private Vorsorge und finanzielle Absicherung im Alter treffen sollte?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um genug Kapital anzusammeln. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
Welche Auswirkungen hat Invalidität auf die soziale Absicherung, die Arbeitswelt und die psychische Gesundheit?
Invalidität kann zu erheblichen finanziellen Belastungen führen, da die Betroffenen möglicherweise nicht mehr in der Lage sind, zu arbeiten und somit auf staatliche Unterstützung angewiesen sind. In der Arbeitswelt kann Invalidität zu einem Verlust des Arbeitsplatzes und zu Schwierigkeiten bei der Wiedereingliederung führen. Darüber hinaus kann Invalidität zu psychischen Belastungen wie Depressionen, Angstzuständen und einem verminderten Selbstwertgefühl führen, da die Betroffenen mit den Einschränkungen und Veränderungen in ihrem Leben zurechtkommen müssen. Es ist daher wichtig, dass Invalidität nicht nur finanziell, sondern auch psychosozial unterstützt wird, um die Betroffenen bestmöglich zu unterstützen. **
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
Top-Angebote
Produkte zum Begriff Ribbentrop:
-
Mein Vater Joachim von Ribbentrop, Biografien von Rudolf von Ribbentrop"Mein Vater Joachim von Ribbentrop" ist eine tiefgehende Biografie, die von Rudolf von Ribbentrop, dem ältesten Sohn des ehemaligen deutschen Aussenministers, verfasst wurde. In diesem Werk schildert der Autor seine persönlichen Erlebnisse und Eindrücke von seinem Vater, der im Nürnberger Prozess wegen seiner Rolle im Dritten Reich zum Tode verurteilt wurde. Rudolf von Ribbentrop beleuchtet die politischen Ambitionen und Entscheidungen seines Vaters, die von dem Wunsch geprägt waren, einen Ausgleich mit den Westmächten zu erreichen. Durch die Analyse von Gesprächen in der Familie und aktuellen Forschungsergebnissen wird ein differenziertes Bild von Joachim von Ribbentrop gezeichnet, das sowohl seine Erfolge als auch seine Verstrickungen in die nationalsozialistische Politik umfasst. Das Buch bietet nicht nur einen Einblick in die Geschichte, sondern auch in die komplexen familiären Beziehungen und die moralischen Dilemmata, die mit der politischen Karriere seines Vaters verbunden waren.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ribbentrop, Fachbücher von Stefan ScheilDer Grosshandelskaufmann Joachim von Ribbentrop ging 1932 als Quereinsteiger an einflussreicher Stelle in die Politik. In seiner Villa in Berlin wurden die entscheidenden Gespräche geführt, die zur Ernennung des Reichskanzlers Hitler führten. Als Sonderbeauftragter, Botschafter und schliesslich Aussenminister prägte er dann die deutsche Aussenpolitik zwischen 1933 und 1945 mit. In seiner Biographie arbeitet Stefan Scheil die Motive Ribbentrops heraus, dessen überzeugtes und zugleich kritisches Verhältnis zum Nationalsozialismus sowie seine aussenpolitischen Ziele. Scheil zeigt auf, dass die Loyalität Ribbentrops aus der Euphorie des nationalen Aufbruchs kam, als die er Hitlers Diktatur deutete. Wie das Auswärtige Amt bereits zur Weimarer Zeit, trug Ribbentrop das Endziel eines grossdeutschen Nationalstaats mit, das Hitler ihm 1937 skizzierte. Dieses Ziel wollte Ribbentrop als Minister seit 1938 durchsetzen und zugleich andere Staaten von einer bewaffneten Intervention dagegen abschrecken.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
von Ribbentrop:Verstehen. Kein Verständ, Fachbücher von Dominik von RibbentropDas Buch "Verstehen. Kein Verständnis" von Dominik von Ribbentrop bietet eine tiefgehende Auseinandersetzung mit historischen Themen und deren komplexen Zusammenhängen. In Form von Anmerkungen eines Enkels beleuchtet der Autor die Herausforderungen des Verstehens in der Geschichtsschreibung und regt zur Reflexion über die Interpretation von Geschichte an. Mit einem festen Einband und 336 Seiten Umfang ist dieses Fachbuch sowohl für Studierende als auch für Interessierte an Geschichte und Archäologie geeignet. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, ist in deutscher Sprache verfasst und bietet einen fundierten Einblick in die Thematik. Das Buch ist in Deutschland produziert und stellt eine wertvolle Ressource für alle dar, die sich mit der Geschichte und deren vielschichtigen Aspekten auseinandersetzen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
Ähnliche Suchbegriffe für Ribbentrop
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Maßnahmen, die man für die private Vorsorge und finanzielle Absicherung im Alter treffen sollte?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um genug Kapital anzusammeln. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
-
Welche Auswirkungen hat Invalidität auf die soziale Absicherung, die Arbeitswelt und die psychische Gesundheit?
Invalidität kann zu erheblichen finanziellen Belastungen führen, da die Betroffenen möglicherweise nicht mehr in der Lage sind, zu arbeiten und somit auf staatliche Unterstützung angewiesen sind. In der Arbeitswelt kann Invalidität zu einem Verlust des Arbeitsplatzes und zu Schwierigkeiten bei der Wiedereingliederung führen. Darüber hinaus kann Invalidität zu psychischen Belastungen wie Depressionen, Angstzuständen und einem verminderten Selbstwertgefühl führen, da die Betroffenen mit den Einschränkungen und Veränderungen in ihrem Leben zurechtkommen müssen. Es ist daher wichtig, dass Invalidität nicht nur finanziell, sondern auch psychosozial unterstützt wird, um die Betroffenen bestmöglich zu unterstützen. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.