Domain berufsunfaehigkeit-versicherungsvergleich.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeit-versicherungsvergleich.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeit-versicherungsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeit-versicherungsvergleich.de kaufen?
Was ist der Gesundheitsfonds?
Der Gesundheitsfonds ist ein zentrales Instrument der gesetzlichen Krankenversicherung in Deutschland. Er wurde im Jahr 2009 eingeführt, um die Finanzierung der Krankenkassen zu vereinheitlichen und transparenter zu gestalten. Der Fonds sammelt die Beiträge der Versicherten und verteilt sie an die Krankenkassen, je nach Alter, Geschlecht und Gesundheitszustand der Versicherten. Dadurch soll eine gerechtere Verteilung der finanziellen Mittel im Gesundheitssystem gewährleistet werden. Der Gesundheitsfonds spielt eine wichtige Rolle bei der Sicherstellung der Finanzierung der gesetzlichen Krankenversicherung und der Versorgung der Versicherten. **
Wer verwaltet den Gesundheitsfonds?
Der Gesundheitsfonds wird in Deutschland von einer unabhängigen Institution verwaltet, dem Bundesversicherungsamt. Diese Behörde überwacht die Einhaltung der gesetzlichen Vorgaben und sorgt für eine gerechte Verteilung der Gelder an die Krankenkassen. Der Fonds dient dazu, die Finanzierung der gesetzlichen Krankenversicherung zu sichern und einen Ausgleich zwischen den Kassen zu schaffen. Die Beitragsgelder der Versicherten fließen in den Gesundheitsfonds und werden von dort an die Krankenkassen entsprechend der Versichertenanzahl und Krankheitslast verteilt. Somit spielt der Gesundheitsfonds eine zentrale Rolle im deutschen Gesundheitssystem. **
Ähnliche Suchbegriffe für Gesundheitsfonds
Top-Angebote
Produkte zum Begriff Gesundheitsfonds:
-
Stachow:Die vertragliche Absicherung de, Fachbücher von Johann Jakob StachowDas Fachbuch "Die vertragliche Absicherung des Schiedsverfahrens" von Johann Jakob Stachow bietet eine umfassende Analyse der vertraglichen Mittel zum Schutz von Schiedsverfahren. Es untersucht, wie solche Verfahren effektiv gegen Verstösse abgesichert werden können, und beleuchtet die Voraussetzungen sowie die Durchsetzbarkeit von Anti-Suit-Injunctions und Schadensersatzansprüchen. Darüber hinaus werden Optionen zur Vertragsgestaltung vorgestellt, die darauf abzielen, die Integrität der Schiedsvereinbarung zu wahren. Das Buch bietet einen detaillierten Überblick über die rechtlichen Konsequenzen, die eintreten können, wenn eine Partei eine Klage in Verletzung der Schiedsvereinbarung vor einem deutschen, EU- oder Drittlandgericht einreicht. Es richtet sich an Juristinnen und Juristen sowie an alle, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
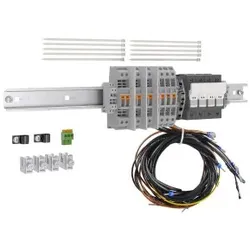
ABN BP309X2030 Bestückungspaket TAB Westnetz mit Absicherung und Verdrahtung APZBestückungspaket für Wandler-Anlagen Westnetz bestehend aus: 1x Sicherungshalter TeSys 3polig 1x Sicherungshalter TeSys 1polig Wandler-Prüfklemme Westnetz montiert auf Tragschiene 1x Sekundärverdrahtungssatz für Wandlermessung 1x Verdrahtungssatz mit berührungssicherem Stecker 3-polig für APZ 4x Sammelschienenklemme 16 mm2 Leitungsbefestigungszubehör415,70 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer finanziert die Gesundheitsfonds?
Der Gesundheitsfonds wird durch Beiträge der Versicherten und Arbeitgeber finanziert. Die Beiträge werden auf Grundlage des Einkommens der Versicherten berechnet. Zusätzlich fließen auch Zuschüsse des Bundes in den Gesundheitsfonds. Die Beiträge der Versicherten werden von den Krankenkassen eingezogen und an den Gesundheitsfonds weitergeleitet. Der Gesundheitsfonds dient dazu, die Gelder gerecht unter den Krankenkassen zu verteilen und somit eine solidarische Finanzierung des Gesundheitssystems sicherzustellen. **
-
Wie funktioniert der Gesundheitsfonds?
Der Gesundheitsfonds ist ein zentrales Instrument der gesetzlichen Krankenversicherung in Deutschland. Er wird vom Bundesversicherungsamt verwaltet und dient dazu, die Beiträge der Versicherten gerecht zu verteilen. Die Beiträge fließen in den Gesundheitsfonds und werden von dort an die Krankenkassen entsprechend der Versichertenanzahl und dem Krankheitsrisiko der Versicherten verteilt. Auf diese Weise soll eine solidarische Finanzierung des Gesundheitssystems gewährleistet werden. Die Höhe der Zuweisungen an die Krankenkassen richtet sich nach einem festgelegten Risikostrukturausgleich, der die unterschiedlichen Kosten der Versicherten berücksichtigt. **
-
Wer zahlt in den Gesundheitsfonds ein?
Im deutschen Gesundheitssystem zahlen sowohl Arbeitnehmer als auch Arbeitgeber in den Gesundheitsfonds ein. Die Beiträge werden auf Grundlage des Einkommens des Arbeitnehmers berechnet und direkt vom Gehalt abgezogen. Selbstständige und freiwillig Versicherte zahlen ihre Beiträge direkt an die Krankenkasse. Der Gesundheitsfonds dient dazu, die Beiträge gerecht zu verteilen und die Finanzierung der gesetzlichen Krankenversicherung sicherzustellen. Letztendlich tragen also die Versicherten selbst die Kosten für ihr Gesundheitssystem. **
-
Wie viel Geld ist im Gesundheitsfonds?
Der Gesundheitsfonds ist ein zentraler Bestandteil des deutschen Gesundheitssystems und dient zur Finanzierung der gesetzlichen Krankenversicherung. Er wird aus Beiträgen der Versicherten und Zuschüssen des Bundes gespeist. Die genaue Höhe des Geldes im Gesundheitsfonds variiert je nach Einnahmen und Ausgaben. Um die genaue Summe zu erfahren, müsste man die aktuellen Zahlen des Fonds einsehen. Insgesamt handelt es sich jedoch um einen sehr großen Betrag, der zur Deckung der Gesundheitskosten in Deutschland verwendet wird. **

Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
Top-Angebote
Produkte zum Begriff Gesundheitsfonds:
-
Stachow:Die vertragliche Absicherung de, Fachbücher von Johann Jakob StachowDas Fachbuch "Die vertragliche Absicherung des Schiedsverfahrens" von Johann Jakob Stachow bietet eine umfassende Analyse der vertraglichen Mittel zum Schutz von Schiedsverfahren. Es untersucht, wie solche Verfahren effektiv gegen Verstösse abgesichert werden können, und beleuchtet die Voraussetzungen sowie die Durchsetzbarkeit von Anti-Suit-Injunctions und Schadensersatzansprüchen. Darüber hinaus werden Optionen zur Vertragsgestaltung vorgestellt, die darauf abzielen, die Integrität der Schiedsvereinbarung zu wahren. Das Buch bietet einen detaillierten Überblick über die rechtlichen Konsequenzen, die eintreten können, wenn eine Partei eine Klage in Verletzung der Schiedsvereinbarung vor einem deutschen, EU- oder Drittlandgericht einreicht. Es richtet sich an Juristinnen und Juristen sowie an alle, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABN BP309X2030 Bestückungspaket TAB Westnetz mit Absicherung und Verdrahtung APZBestückungspaket für Wandler-Anlagen Westnetz bestehend aus: 1x Sicherungshalter TeSys 3polig 1x Sicherungshalter TeSys 1polig Wandler-Prüfklemme Westnetz montiert auf Tragschiene 1x Sekundärverdrahtungssatz für Wandlermessung 1x Verdrahtungssatz mit berührungssicherem Stecker 3-polig für APZ 4x Sammelschienenklemme 16 mm2 Leitungsbefestigungszubehör415,70 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gesundheitsfonds?
Der Gesundheitsfonds ist ein zentrales Instrument der gesetzlichen Krankenversicherung in Deutschland. Er wurde im Jahr 2009 eingeführt, um die Finanzierung der Krankenkassen zu vereinheitlichen und transparenter zu gestalten. Der Fonds sammelt die Beiträge der Versicherten und verteilt sie an die Krankenkassen, je nach Alter, Geschlecht und Gesundheitszustand der Versicherten. Dadurch soll eine gerechtere Verteilung der finanziellen Mittel im Gesundheitssystem gewährleistet werden. Der Gesundheitsfonds spielt eine wichtige Rolle bei der Sicherstellung der Finanzierung der gesetzlichen Krankenversicherung und der Versorgung der Versicherten. **
-
Wer verwaltet den Gesundheitsfonds?
Der Gesundheitsfonds wird in Deutschland von einer unabhängigen Institution verwaltet, dem Bundesversicherungsamt. Diese Behörde überwacht die Einhaltung der gesetzlichen Vorgaben und sorgt für eine gerechte Verteilung der Gelder an die Krankenkassen. Der Fonds dient dazu, die Finanzierung der gesetzlichen Krankenversicherung zu sichern und einen Ausgleich zwischen den Kassen zu schaffen. Die Beitragsgelder der Versicherten fließen in den Gesundheitsfonds und werden von dort an die Krankenkassen entsprechend der Versichertenanzahl und Krankheitslast verteilt. Somit spielt der Gesundheitsfonds eine zentrale Rolle im deutschen Gesundheitssystem. **
-
Wer finanziert die Gesundheitsfonds?
Der Gesundheitsfonds wird durch Beiträge der Versicherten und Arbeitgeber finanziert. Die Beiträge werden auf Grundlage des Einkommens der Versicherten berechnet. Zusätzlich fließen auch Zuschüsse des Bundes in den Gesundheitsfonds. Die Beiträge der Versicherten werden von den Krankenkassen eingezogen und an den Gesundheitsfonds weitergeleitet. Der Gesundheitsfonds dient dazu, die Gelder gerecht unter den Krankenkassen zu verteilen und somit eine solidarische Finanzierung des Gesundheitssystems sicherzustellen. **
-
Wie funktioniert der Gesundheitsfonds?
Der Gesundheitsfonds ist ein zentrales Instrument der gesetzlichen Krankenversicherung in Deutschland. Er wird vom Bundesversicherungsamt verwaltet und dient dazu, die Beiträge der Versicherten gerecht zu verteilen. Die Beiträge fließen in den Gesundheitsfonds und werden von dort an die Krankenkassen entsprechend der Versichertenanzahl und dem Krankheitsrisiko der Versicherten verteilt. Auf diese Weise soll eine solidarische Finanzierung des Gesundheitssystems gewährleistet werden. Die Höhe der Zuweisungen an die Krankenkassen richtet sich nach einem festgelegten Risikostrukturausgleich, der die unterschiedlichen Kosten der Versicherten berücksichtigt. **
Ähnliche Suchbegriffe für Gesundheitsfonds
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt in den Gesundheitsfonds ein?
Im deutschen Gesundheitssystem zahlen sowohl Arbeitnehmer als auch Arbeitgeber in den Gesundheitsfonds ein. Die Beiträge werden auf Grundlage des Einkommens des Arbeitnehmers berechnet und direkt vom Gehalt abgezogen. Selbstständige und freiwillig Versicherte zahlen ihre Beiträge direkt an die Krankenkasse. Der Gesundheitsfonds dient dazu, die Beiträge gerecht zu verteilen und die Finanzierung der gesetzlichen Krankenversicherung sicherzustellen. Letztendlich tragen also die Versicherten selbst die Kosten für ihr Gesundheitssystem. **
-
Wie viel Geld ist im Gesundheitsfonds?
Der Gesundheitsfonds ist ein zentraler Bestandteil des deutschen Gesundheitssystems und dient zur Finanzierung der gesetzlichen Krankenversicherung. Er wird aus Beiträgen der Versicherten und Zuschüssen des Bundes gespeist. Die genaue Höhe des Geldes im Gesundheitsfonds variiert je nach Einnahmen und Ausgaben. Um die genaue Summe zu erfahren, müsste man die aktuellen Zahlen des Fonds einsehen. Insgesamt handelt es sich jedoch um einen sehr großen Betrag, der zur Deckung der Gesundheitskosten in Deutschland verwendet wird. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.